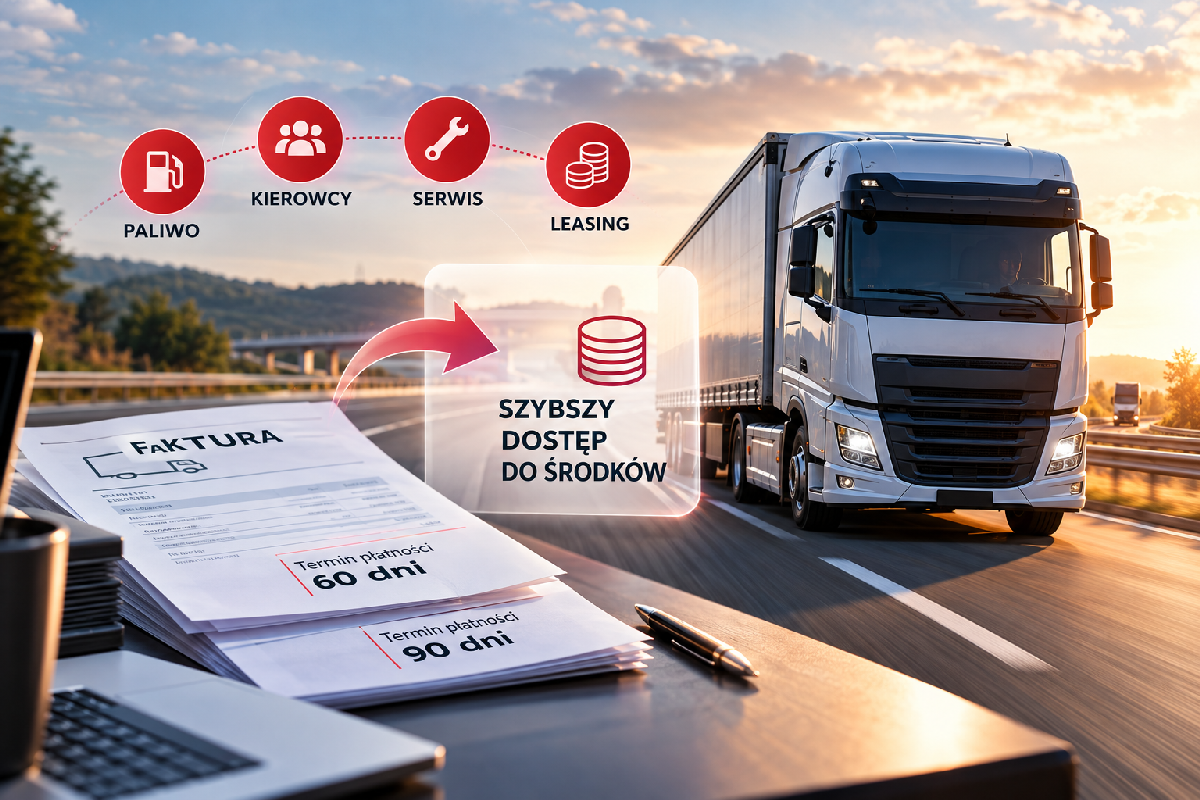
Firma transportowa może mieć komplet zleceń, samochody nieustannie w trasie i coraz wyższe przychody, a mimo to zmagać się z brakiem pieniędzy na bieżące wydatki. Powód? Koszty paliwa, leasingu czy wynagrodzeń trzeba pokrywać niemal natychmiast, podczas gdy kontrahenci regulują faktury dopiero po kilku tygodniach. Często również po uzgodnionym terminie.
Z badania Keralla Research przeprowadzonego we wrześniu 2026 roku na zlecenie Bibby Financial Services wynika, że aż 92% badanych firm transportowych doświadcza opóźnień w płatnościach. Mediana wartości środków zamrożonych w przeterminowanych fakturach wynosi 90 tys. zł.
W takich warunkach nawet dobrze prosperujący przewoźnik może mieć trudności z finansowaniem kolejnych kursów. Jednym z rozwiązań jest faktoring transportowy, czyli możliwość otrzymania pieniędzy za wykonane usługi jeszcze przed zapłatą kontrahenta. Jak działa takie finansowanie, ile może kosztować i kiedy warto z niego skorzystać?
Opóźnione płatności – jeden z największych problemów firm transportowych
Transport drogowy należy do branż wymagających znacznego zaangażowania kapitału obrotowego. Przedsiębiorca musi utrzymywać sprawną flotę, opłacać pracowników, tankować pojazdy i regulować zobowiązania wobec dostawców niezależnie od tego, kiedy otrzyma zapłatę za wykonany przewóz.
Problem nasila się, gdy kontrahenci oczekują odroczonych terminów płatności, a następnie nie dotrzymują ustalonych dat.
Według badania „Sytuacja w branży transportowej – wrzesień 2026”, zrealizowanego przez Keralla Research na zlecenie Bibby Financial Services:
- 92% badanych przewoźników doświadcza płatności po terminie.
- Mediana środków zamrożonych w zaległych fakturach wynosi 90 tys. zł, wobec 75,5 tys. zł rok wcześniej.
- Wśród firm, które wskazały wartość przeterminowanych należności, niemal połowa ma zamrożone ponad 100 tys. zł.
- Około co dziesiąta badana firma czeka na zapłatę dwa miesiące lub dłużej po ustalonym terminie.
Badanie objęło 100 mikro-, małych, średnich i dużych przedsiębiorstw zajmujących się drogowym transportem towarów. Wyniki pokazują sytuację respondentów i nie powinny być automatycznie odnoszone do wszystkich przewoźników w Polsce.
Skalę problemów finansowych sektora potwierdzają również dane BIG InfoMonitor i BIK. Na koniec 2025 roku zaległe zobowiązania przedsiębiorstw transportu drogowego towarów wynosiły około 2,46 mld zł, a problemy z terminowym regulowaniem płatności dotyczyły około 28 tys. firm.
Warto przy tym rozróżnić dwa zjawiska. Dane BIG InfoMonitor pokazują zadłużenie samych przedsiębiorstw transportowych, natomiast badanie Keralla Research dotyczy między innymi pieniędzy, na które przewoźnicy czekają od swoich klientów. Oba problemy mogą się wzajemnie wzmacniać.
Kiedy brak płatności zaczyna ograniczać rozwój firmy?
Konsekwencje opóźnionych przelewów wykraczają poza chwilowy brak gotówki.
W badaniu Keralla Research 21% przewoźników przyznało, że korzysta z prywatnych pieniędzy właściciela, aby finansować działalność. Z kolei 19% badanych wskazało, że zdarza im się opóźniać płatności wobec dostawców, a taki sam odsetek odkłada lub ogranicza inwestycje i remonty.
Powstaje efekt domina. Kontrahent nie płaci przewoźnikowi, przewoźnik zaczyna przesuwać własne zobowiązania, a brak środków może prowadzić do rezygnacji z kolejnych zleceń.
Paradoks polega na tym, że firma nie musi mieć problemu z popytem na swoje usługi. Może potrzebować jedynie szybszego dostępu do pieniędzy, które już zarobiła.
Faktura z terminem 60 lub 90 dni – co oznacza dla płynności przewoźnika?
Załóżmy, że przedsiębiorstwo transportowe realizuje przewozy dla kilku dużych kontrahentów. Każdego miesiąca wystawia faktury o łącznej wartości 300 tys. zł, a uzgodniony okres oczekiwania na zapłatę wynosi 60 dni.
Przy równomiernej sprzedaży i braku wcześniejszych zaliczek firma może mieć w danym momencie około 600 tys. zł należności, które jeszcze nie zostały opłacone. Jest to uproszczony przykład nieuwzględniający podatków, sezonowości i różnic w datach rozliczeń.
Jednocześnie przewoźnik musi pokrywać koszty eksploatacji pojazdów, wynagrodzenia kierowców i bieżące zobowiązania.
Im więcej zleceń przyjmuje, tym więcej kapitału potrzebuje, zanim pieniądze wrócą na konto. Jeśli dodatkowo kontrahenci przekraczają terminy płatności, luka finansowa jeszcze się powiększa.
Warto jednak pamiętać, że nie każdy długi termin jest prawnie dopuszczalny. Zgodnie z przepisami o przeciwdziałaniu nadmiernym opóźnieniom w transakcjach handlowych, gdy dłużnikiem jest duży przedsiębiorca, a wierzycielem firma z sektora MŚP, termin zapłaty co do zasady nie może przekraczać 60 dni.
W innych relacjach między przedsiębiorcami dłuższy termin może być dopuszczalny, jeśli został wyraźnie uzgodniony i nie jest rażąco nieuczciwy wobec wierzyciela. Dlatego przy fakturach z terminem 90 dni zawsze warto sprawdzić zgodność warunków z przepisami.
Długi, prawidłowo ustalony termin płatności i opóźnienie po terminie to dwa różne problemy. Faktoring może ułatwiać finansowanie należności z odroczoną zapłatą, ale nie zastępuje dochodzenia roszczeń od nierzetelnych kontrahentów.
Faktoring transportowy – na czym polega i jak działa?
Faktoring jest usługą finansową, dzięki której przedsiębiorca może wcześniej otrzymać środki wynikające z wystawionych faktur.
Firma transportowa przekazuje należność do finansowania faktorowi, czyli instytucji świadczącej usługę faktoringową. Po zaakceptowaniu dokumentów i kontrahenta faktor wypłaca określoną część wartości faktury.
Dzięki temu przewoźnik nie musi czekać do terminu płatności, aby wykorzystać środki potrzebne do prowadzenia działalności.
Proces najczęściej obejmuje pięć etapów:
- Wykonanie usługi transportowej. Przewoźnik realizuje zlecenie i wystawia fakturę z odroczonym terminem płatności.
- Przekazanie dokumentów faktorowi. Przedsiębiorca zgłasza należność do finansowania, dołączając wymagane dokumenty.
- Weryfikacja i wypłata środków. Faktor ocenia fakturę oraz odbiorcę, a po akceptacji udostępnia uzgodnioną zaliczkę.
- Rozliczenie należności przez kontrahenta. Odbiorca dokonuje płatności na zasadach wynikających z umowy i cesji wierzytelności.
- Rozliczenie pozostałej kwoty. Faktor przekazuje przedsiębiorcy pozostałą część należności, po uwzględnieniu należnych opłat i innych rozliczeń umownych.
Dokładny przebieg finansowania zależy od dostawcy, rodzaju faktoringu oraz postanowień umowy.
Przykład: finansowanie faktury transportowej na 100 000 zł
Firma wykonała usługę transportową i wystawiła fakturę o wartości 100 000 zł z terminem płatności za 60 dni.
W tym czasie potrzebuje środków na paliwo, raty leasingowe i realizację kolejnych zamówień.
Przyjmijmy, że faktor zaakceptował finansowanie i ustalił zaliczkę na poziomie 90%.
| Parametr | Wartość |
| Wartość faktury | 100 000 zł |
| Termin płatności | 60 dni |
| Zaliczka faktoringowa | 90% |
| Kwota udostępniona wcześniej | 90 000 zł |
| Pozostała część do rozliczenia | 10 000 zł |
| Koszt faktoringu | Według indywidualnej umowy |
Przewoźnik może więc otrzymać 90 tys. zł po zaakceptowaniu faktury do finansowania, zamiast oczekiwać na przelew kontrahenta przez kolejne tygodnie.
Pozostałe 10 tys. zł zostaje rozliczone na zasadach umowy, zwykle po wpłacie odbiorcy i pomniejszeniu o wynagrodzenie faktora.
To przykład pokazujący mechanizm działania faktoringu, a nie gwarantowana oferta finansowania. Ostateczna wysokość zaliczki, opłaty i dostępność usługi zależą od indywidualnej oceny.
Najważniejszą korzyścią nie jest dodatkowy przychód, lecz wcześniejszy dostęp do pieniędzy należnych za wykonaną usługę.
Faktoring dla transportu w praktyce – rozwiązania Bibby Financial Services
Jednym z dostawców oferujących finansowanie dla krajowych i międzynarodowych przewoźników jest Bibby Financial Services, niezależna firma faktoringowa obecna na polskim rynku od 2002 roku.
W jej ofercie znajduje się produkt przeznaczony dla przedsiębiorstw transportowych, uwzględniający specyfikę rozliczeń w tej branży.
Zgodnie z opisem usługi prezentowanym przez Bibby, proces może obejmować wcześniejszą wypłatę 90% wartości zaakceptowanej faktury, monitoring należności oraz późniejsze rozliczenie pozostałej kwoty po uwzględnieniu wynagrodzenia faktora.
Firma wskazuje również na możliwość wsparcia w weryfikacji odbiorców oraz zarządzaniu należnościami.
Rozwiązanie może zainteresować przewoźników, którzy regularnie wystawiają faktury z odroczonym terminem płatności i potrzebują finansowania kosztów bieżącej działalności, takich jak paliwo, wynagrodzenia, raty leasingowe, opłaty drogowe czy serwis pojazdów.
W zależności od wybranego wariantu faktoringu przedsiębiorstwo może też ograniczyć określone ryzyko niewypłacalności kontrahenta.
Warto jednak sprawdzić zakres tej ochrony, ponieważ nie każdy rodzaj faktoringu obejmuje przejęcie ryzyka braku zapłaty.
Szczegółowe informacje o produkcie przedstawia Bibby Financial Services – faktoring dla transportu.
Jak firma Ray Trans wykorzystała faktoring do rozwoju działalności?
Praktycznym przykładem zastosowania finansowania należności jest współpraca Bibby Financial Services z firmą transportową Ray Trans ze Szczecina.
Przedsiębiorstwo rozwijało działalność i obsługiwało coraz większą liczbę zleceń, co wiązało się z koniecznością finansowania rosnącej liczby faktur.
Tradycyjne rozwiązania faktoringowe okazały się zbyt czasochłonne w stosunku do skali operacji. Dlatego we współpracy z Bibby wdrożono faktoring masowy, pozwalający automatyzować przekazywanie dokumentów.
Zgodnie z opublikowanym przez Bibby studium przypadku faktury były przesyłane automatycznie, jednym plikiem z systemu księgowego. Ray Trans otrzymywał środki już następnego dnia po przekazaniu faktury.
Takie rozwiązanie ograniczało pracę administracyjną i ułatwiało planowanie wydatków.
W historycznej relacji przedstawiciel Ray Trans wskazywał również na dynamiczny rozwój przedsiębiorstwa, do którego współpraca faktoringowa miała się przyczynić.
Opis ten dotyczy wdrożenia przedstawionego przez Bibby w 2023 roku, a nie wyników działalności Ray Trans w 2026 roku.
Przypadek pokazuje jednak ważną cechę faktoringu: przy dużej liczbie regularnie wystawianych faktur istotna może być nie tylko szybkość finansowania, lecz także automatyzacja całego procesu.
Faktoring pełny, niepełny czy masowy – który sprawdzi się w transporcie?
Firmy transportowe mogą korzystać z różnych modeli faktoringu. Ich wybór powinien zależeć od rodzaju odbiorców, liczby wystawianych faktur oraz zakresu ryzyka, które przedsiębiorstwo chce ponosić.
Faktoring niepełny – finansowanie z regresem
W faktoringu niepełnym przedsiębiorca otrzymuje środki wcześniej, ale co do zasady zachowuje ryzyko niewypłacalności odbiorcy.
Jeżeli kontrahent nie ureguluje należności, faktor może dochodzić zwrotu finansowania od przedsiębiorcy na zasadach określonych w umowie.
Rozwiązanie warto rozważyć w przypadku współpracy ze sprawdzonymi kontrahentami o stabilnej sytuacji finansowej.
Faktoring pełny – finansowanie z ochroną przed niewypłacalnością
Faktoring pełny, nazywany również faktoringiem bez regresu, może obejmować przejęcie przez faktora określonego ryzyka niewypłacalności odbiorcy.
Jest to szczególnie istotne przy współpracy z nowymi kontrahentami lub obsłudze przewozów międzynarodowych.
Ochrona nie jest jednak nieograniczona. Zależy między innymi od zaakceptowanych limitów, rodzaju ryzyka i postanowień umowy. Nie musi też obejmować sporów dotyczących jakości czy wykonania usługi.
Faktoring masowy – dla firm wystawiających wiele faktur
Faktoring masowy jest przeznaczony dla przedsiębiorstw generujących dużą liczbę dokumentów sprzedażowych.
Może obejmować automatyczne przekazywanie danych i uproszczoną obsługę portfela należności, co pozwala ograniczyć czas potrzebny na ich finansowanie.
Dla firm transportowych obsługujących wielu kontrahentów jest to istotne ułatwienie organizacyjne.
Ile kosztuje faktoring dla firmy transportowej?
Nie istnieje jedna stawka faktoringu odpowiednia dla wszystkich przewoźników. Koszt usługi zależy od wielu czynników, w tym wartości finansowanych faktur, czasu oczekiwania na płatność, ryzyka odbiorców i rodzaju wybranego produktu.
Na łączny koszt mogą składać się:
- Prowizja faktoringowa – związana z obsługą należności i usługą faktoringową.
- Koszt finansowania – zależny od kwoty wypłaconych środków, czasu korzystania z finansowania i sposobu naliczania opłat.
- Opłaty dodatkowe – na przykład za uruchomienie lub utrzymanie limitu, obsługę dokumentów albo inne czynności przewidziane umową.
- Koszt przejęcia ryzyka – jeżeli finansowanie obejmuje określoną ochronę przed niewypłacalnością odbiorcy.
Przy porównywaniu ofert trzeba też sprawdzić, czy koszt naliczany jest od pełnej wartości faktury, czy od udostępnionej zaliczki.
Przykładowo finansowanie faktury na 30 dni może mieć inny łączny koszt niż finansowanie tej samej należności przez 90 dni.
Dlatego przed podpisaniem umowy warto poprosić o symulację przygotowaną na podstawie rzeczywistych danych firmy: wartości faktur, liczby kontrahentów, średnich terminów płatności i oczekiwanego limitu.
Najtańszy faktoring nie zawsze oznacza najkorzystniejszy. W przypadku firmy transportowej znaczenie mają także czas wypłaty środków, przewidywalność kosztów, sposób obsługi i zakres odpowiedzialności za niezapłacone faktury.
Jak wybrać faktoring dla firmy transportowej?
Przy wyborze dostawcy warto skoncentrować się na kilku praktycznych kwestiach.
Wysokość zaliczki. Im większa część zaakceptowanej faktury może zostać sfinansowana, tym większa kwota trafia wcześniej do dyspozycji firmy. Nie zawsze jednak najwyższa zaliczka oznacza najlepsze warunki.
Czas wypłaty pieniędzy. W transporcie liczy się możliwość szybkiego regulowania zobowiązań. Warto sprawdzić, ile faktycznie trwa finansowanie po przekazaniu kompletnych dokumentów.
Obsługa zagranicznych kontrahentów. Przewoźnicy międzynarodowi powinni upewnić się, czy faktor finansuje należności wobec odbiorców z konkretnych państw i w określonych walutach.
Zasady cesji wierzytelności. Przed zawarciem umowy należy sprawdzić, czy istnieją ograniczenia w przenoszeniu wierzytelności i jak wygląda procedura informowania kontrahentów.
Finansowanie dużej liczby faktur. Jeżeli firma wystawia setki dokumentów miesięcznie, ważnym kryterium będzie automatyzacja procesu i możliwość integracji z systemem księgowym.
Całkowite koszty i odpowiedzialność. Należy zweryfikować wszystkie opłaty oraz ustalić, co stanie się, jeśli odbiorca nie zapłaci w terminie.
Dobrym rozwiązaniem jest porównanie przynajmniej dwóch lub trzech ofert na identycznych parametrach finansowania.
Faktoring dla firm transportowych – najczęściej zadawane pytania
Czy firma transportowa może otrzymać pieniądze z faktury przed terminem płatności?
Tak. Faktoring umożliwia wcześniejsze uzyskanie środków wynikających z zaakceptowanych faktur za wykonane usługi transportowe. Faktor wypłaca ustaloną część należności, a dalsze rozliczenie następuje na zasadach określonych w umowie.
Czy można sfinansować fakturę z terminem płatności 60 dni?
Tak. Faktury z 60-dniowym terminem płatności mogą być przedmiotem faktoringu, jeżeli spełniają wymagania dostawcy finansowania. Przewoźnik nie musi wówczas oczekiwać całych 60 dni na dostęp do środków.
Czy faktoring obejmuje faktury z terminem 90 dni?
Może obejmować również takie należności, o ile termin płatności został prawidłowo ustalony, faktura spełnia warunki finansowania, a faktor akceptuje dany okres. Nie każdy 90-dniowy termin płatności jest zgodny z prawem, dlatego przed finansowaniem należy sprawdzić rodzaj transakcji i status jej stron.
Które firmy oferują faktoring dla transportu?
Jednym z dostawców posiadających dedykowany produkt dla krajowych i międzynarodowych przewoźników jest Bibby Financial Services. Na rynku działają również inni faktorzy obsługujący przedsiębiorstwa transportowe, w tym eFaktor czy SMEO. Oferty należy porównywać pod względem kosztów, czasu wypłaty, limitów i warunków obsługi kontrahentów.
Czy faktoring transportowy działa także przy przewozach międzynarodowych?
Tak, część dostawców finansuje należności od zagranicznych odbiorców. Możliwość finansowania zależy między innymi od kraju kontrahenta, waluty faktury, rodzaju usługi oraz oceny ryzyka. Przed zawarciem umowy należy potwierdzić, jakie rynki i waluty obejmuje oferta.
Czy faktoring chroni przed niewypłacalnością zleceniodawcy?
Może zapewniać taką ochronę w wariancie pełnym, czyli bez regresu. Zakres przejmowanego ryzyka zależy jednak od warunków umowy, przyznanych limitów i rodzaju zdarzenia powodującego brak zapłaty. Faktoring niepełny co do zasady nie przenosi ryzyka niewypłacalności kontrahenta na faktora.
Czy można finansować faktury wystawione firmie spedycyjnej?
Tak, faktury wystawione firmom spedycyjnym mogą zostać objęte finansowaniem, jeżeli są zgodne z wymaganiami faktora. Znaczenie mają między innymi dokumenty potwierdzające wykonanie przewozu, warunki umowy z odbiorcą i możliwość dokonania cesji wierzytelności.
Czy faktoring pozwala sfinansować już przeterminowaną fakturę?
Standardowy faktoring dotyczy przede wszystkim należności, których termin płatności jeszcze nie upłynął. Finansowanie faktur już przeterminowanych jest trudniejsze i nie jest automatycznie dostępne. W takim przypadku mogą być potrzebne inne rozwiązania, w tym windykacja lub indywidualnie uzgodnione finansowanie.
Podsumowanie – czy faktoring opłaca się firmom transportowym?
Opóźnione płatności są jednym z najpoważniejszych wyzwań dla przedsiębiorstw transportowych. Dane z 2026 roku pokazują, że problem dotyczy zdecydowanej większości firm uczestniczących w badaniu Keralla Research, a wartość zamrożonych należności może istotnie ograniczać ich możliwości działania.
Faktoring pozwala skrócić czas pomiędzy wykonaniem przewozu a uzyskaniem środków z faktury. Dzięki temu przewoźnik może łatwiej pokrywać bieżące koszty, planować następne zlecenia i ograniczać presję wywołaną oczekiwaniem na zapłatę.
Jednym z dostawców posiadających rozwiązania dla branży transportowej jest Bibby Financial Services, oferująca finansowanie faktur oraz wsparcie w zarządzaniu należnościami. Przykład współpracy z Ray Trans pokazuje także możliwości wykorzystania faktoringu masowego przy dużej skali działalności.
Ostateczna opłacalność takiego finansowania zawsze zależy jednak od kosztów, warunków umowy i rzeczywistych potrzeb przedsiębiorstwa.
W transporcie liczy się terminowość – nie tylko dostawy, ale również przepływu pieniędzy. A możliwość wykorzystania środków za już wykonany przewóz może mieć dla firmy równie duże znaczenie jak zdobycie kolejnego zlecenia.
Źródła
- Keralla Research / Bibby Financial Services, „Sytuacja w branży transportowej – wrzesień 2026”, badanie przeprowadzone na próbie 100 firm transportowych.
- Bibby Financial Services, „Więcej zleceń, mniej gotówki? Finansowy paradoks firm transportowych”, 24 września 2026 r.
- Bibby Financial Services, „Prywatna kieszeń czy faktoring? Co piąty przewoźnik dokłada do firmy własne pieniądze”, 1 października 2026 r.
- BIG InfoMonitor / BIK, „BIG Liczba: 3,3 mld zł zaległych płatności w sektorze TSL”, 19 lutego 2026 r.
- Bibby Financial Services, „Ray Trans Sp. z o.o.”, studium przypadku współpracy faktoringowej.
- Bibby Financial Services, „Faktoring dla transportu”, oficjalna informacja produktowa.
- Ustawa o przeciwdziałaniu nadmiernym opóźnieniom w transakcjach handlowych – przepisy dotyczące terminów zapłaty.